Article
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Auteur : Jonathan N'KULI
10 Octobre 2026 à 13h36
Catégorie : Fiscale
En tant qu'expert en comptabilité et en fiscalité, je vais vous détailler la méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique.
Cette opération, appelée la réconciliation fiscale, est au cœur de la déclaration à l'impôt des sociétés (ISoc). La logique comptable (image fidèle du patrimoine) et la logique fiscale (base imposable définie par le Code des impôts sur les revenus - CIR92) divergent souvent. L'objectif est de corriger le résultat comptable pour respecter les règles fiscales.
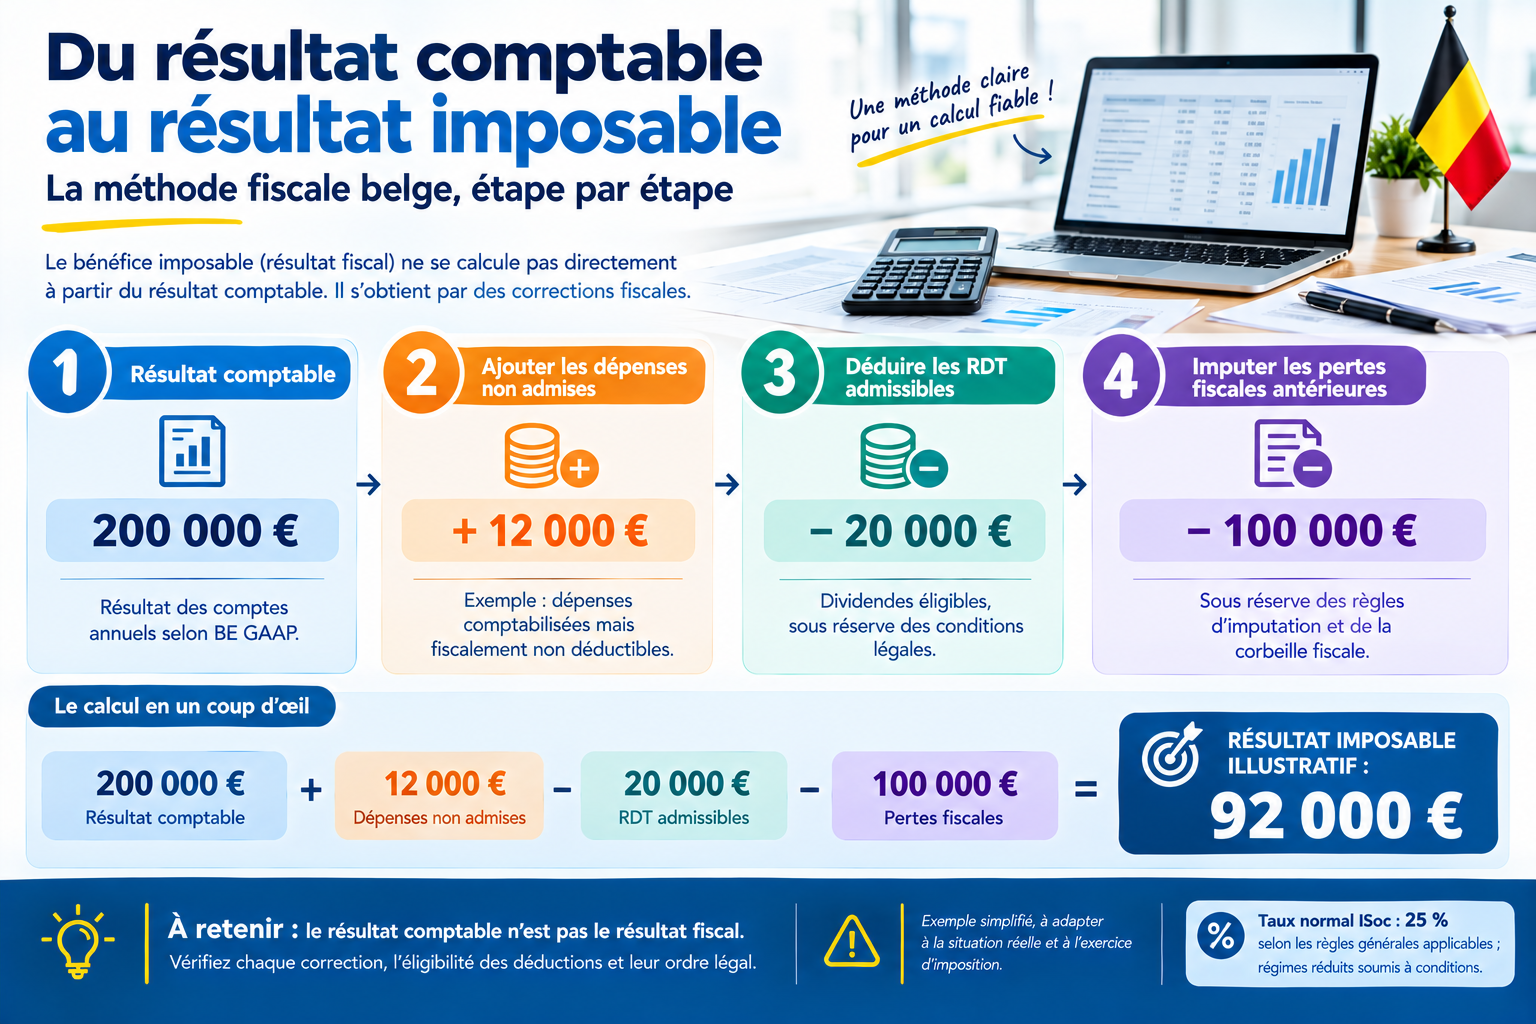
Voici la structure officielle de la transition, telle qu'elle apparaît dans la liasse fiscale belge, illustrée par un exemple chiffré filé.
Étape 1 : Le point de départ – Le Résultat Comptable
Tout commence par le compte de résultat de l'exercice. Le point de départ fiscal est le résultat comptable avant impôts (bénéfice ou perte). Formule comptable simplifiée : Chiffre d'affaires - Achats - Charges externes - Charges de personnel - Amortissements - Charges financières = Résultat avant impôts.
Exemple : Notre société "BELG-EXPERT SA" clôture son exercice avec un résultat comptable avant impôts de 100 000 €.
Étape 2 : Les "Rejetés ou Non Déduits" (Ajouts au résultat)
Il s'agit de charges qui ont été comptabilisées (elles ont réduit le bénéfice comptable) mais que le fisc belge refuse de déduire, totalement ou partiellement. Il faut donc les réajouter au résultat comptable.
Les principaux éléments concernés sont :
- Les amendes et pénalités fiscales ou administratives : Non déductibles à 100 % (le fisc ne peut pas subventionner une infraction).
- Les frais de réception et de représentation : Déductibles à hauteur de 69 % seulement. Les 31 % restants sont rejetés.
- Les frais de véhicules de société : La déductibilité dépend des émissions de CO2. Si un véhicule n'est pas déductible à 100 %, la quote-part non déductible est rejetée.
- Les avantages de toute nature (ATN) non déclarés ou les dépenses non justifiées par des factures régulières.
- Les amortissements excédentaires : Si l'amortissement comptable est plus rapide que l'amortissement fiscal autorisé.
Exemple chiffré (Rejetés) :
- Amendes fiscales comptabilisées : 5 000 € (Rejet total : + 5 000 €)
- Frais de réception : 10 000 €. Part non déductible (31 %) : + 3 100 €
- Quote-part non déductible de frais de voiture (selon tableau CO2) : + 4 000 €
- Total des Rejetés ou Non Déduits = 12 100 €
Étape 3 : Les "Déduits" (Soustractions du résultat)
Il s'agit de produits qui ont été comptabilisés (ils ont augmenté le bénéfice comptable) mais qui sont exonérés d'impôt ou ne constituent pas un revenu imposable en Belgique. Il faut donc les soustraire du résultat.
Les principaux éléments concernés sont :
- Les dividendes reçus : Sous certaines conditions (participation qualifiée, détention minimale, imposition à l'étranger), ils sont déduits à 100 % (ou 95 % dans certains régimes classiques) pour éviter la double imposition économique.
- Les plus-values sur actions : Souvent exonérées si elles portent sur des participations qualifiées.
- Les reprises d'amortissements ou de provisions : Si la charge initiale avait été rejetée fiscalement, sa reprise n'est pas imposable.
- Les revenus déjà imposés à l'étranger (dans le cadre de l'évitement de la double imposition via convention).
Exemple chiffré (Déduits) :
- Dividendes reçus d'une filiale qualifiée (exonérés à 100 %) : - 15 000 €
- Total des Déduits = 15 000 €
Étape 4 : Le Résultat Fiscal avant Déductions Diverses
C'est un sous-total intermédiaire crucial. Il représente la base brute sur laquelle vont s'appliquer les avantages fiscaux spécifiques.
Formule : Résultat comptable + Rejetés - Déduits
Exemple chiffré : 100 000 € (Résultat comptable) + 12 100 € (Rejetés) - 15 000 € (Déduits) = 97 100 €
Étape 5 : Les Déductions Fiscales Diverses
Contrairement aux "Déduits" (étape 3) qui concernent la détermination de la base imposable, ces déductions sont des avantages fiscaux accordés par le législateur pour encourager certains comportements. Elles s'appliquent après la formation du résultat fiscal.
Les principaux éléments sont :
- Le report des pertes fiscales antérieures : Les pertes des exercices précédents peuvent être déduites du bénéfice actuel (généralement à 100 %, sous réserve de certaines conditions de continuité d'activité).
- La déduction pour revenus d'innovation (ex-brevet box) : Permet de déduire 85 % des revenus nets issus de brevets et logiciels protégés (sous réserve du respect du "nexus approach" de l'OCDE).
- Les investissements dédiés à la transition énergétique (déductions pour investissement, bien que ce mécanisme ait été fortement réformé ces dernières années au profit de crédits d'impôt ou d'exonérations).
Exemple chiffré (Déductions diverses) :
- Perte fiscale reportée de l'année N-1 : - 20 000 €
- Revenus nets d'innovation (logiciel breveté) : 10 000 €. Déduction de 85 % : - 8 500 €
- Total des Déductions Fiscales Diverses = 28 500 €
Étape 6 : Le Résultat Imposable (Bénéfice Fiscal)
C'est le montant final sur lequel le taux d'impôt des sociétés (généralement 25 % en Belgique, avec des taux réduits possibles pour les PME sous conditions strictes) sera appliqué.
Formule : Résultat fiscal avant déductions diverses - Déductions fiscales diverses
Exemple chiffré final : 97 100 € (Résultat avant déductions diverses) - 28 500 € (Déductions diverses) = 68 600 €
Récapitulatif Synthétique (Tableau de Réconciliation)
Voici comment cela se présente dans le dossier de travail de l'expert-comptable pour BELG-EXPERT SA :
| Libellé | Montant (€) | Explication |
|---|---|---|
| Résultat comptable avant impôts | 100 000 | Issu du compte de résultat (Classe 7 - Classe 6) |
| (+) Rejetés ou non déduits | + 12 100 | Amendes (5k), Frais réception 31% (3.1k), Voiture (4k) |
| (-) Déduits | - 15 000 | Dividendes reçus exonérés |
| = Résultat fiscal avant déductions diverses | = 97 100 | Base imposable brute |
| (-) Déductions fiscales diverses | - 28 500 | Pertes antérieures (20k), Revenus d'innovation 85% (8.5k) |
| = RÉSULTAT IMPOSABLE (Bénéfice fiscal) | = 68 600 | Base de calcul de l'impôt |
Calcul de l'impôt dû (à titre indicatif) : 68 600 € x 25 % = 17 150 €.
Conclusion de l'expert en comptabilité et en fiscalité
La détermination du bénéfice fiscal n'est pas un simple calcul mathématique, mais une analyse qualitative de chaque ligne du compte de résultat à l'aune du Code des impôts sur les revenus. Une erreur d'appréciation (par exemple, qualifier à tort une dépense de "frais de réception" plutôt que de "frais de publicité", cette dernière étant 100 % déductible) peut entraîner un redressement fiscal, des pénalités et des intérêts de retard.
C'est pourquoi la tenue d'une comptabilité analytique détaillée et la conservation de justificatifs probants sont absolument essentielles pour défendre ces ajustements en cas de contrôle fiscal.
À propos de l'auteur

Dernières nouvelles
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
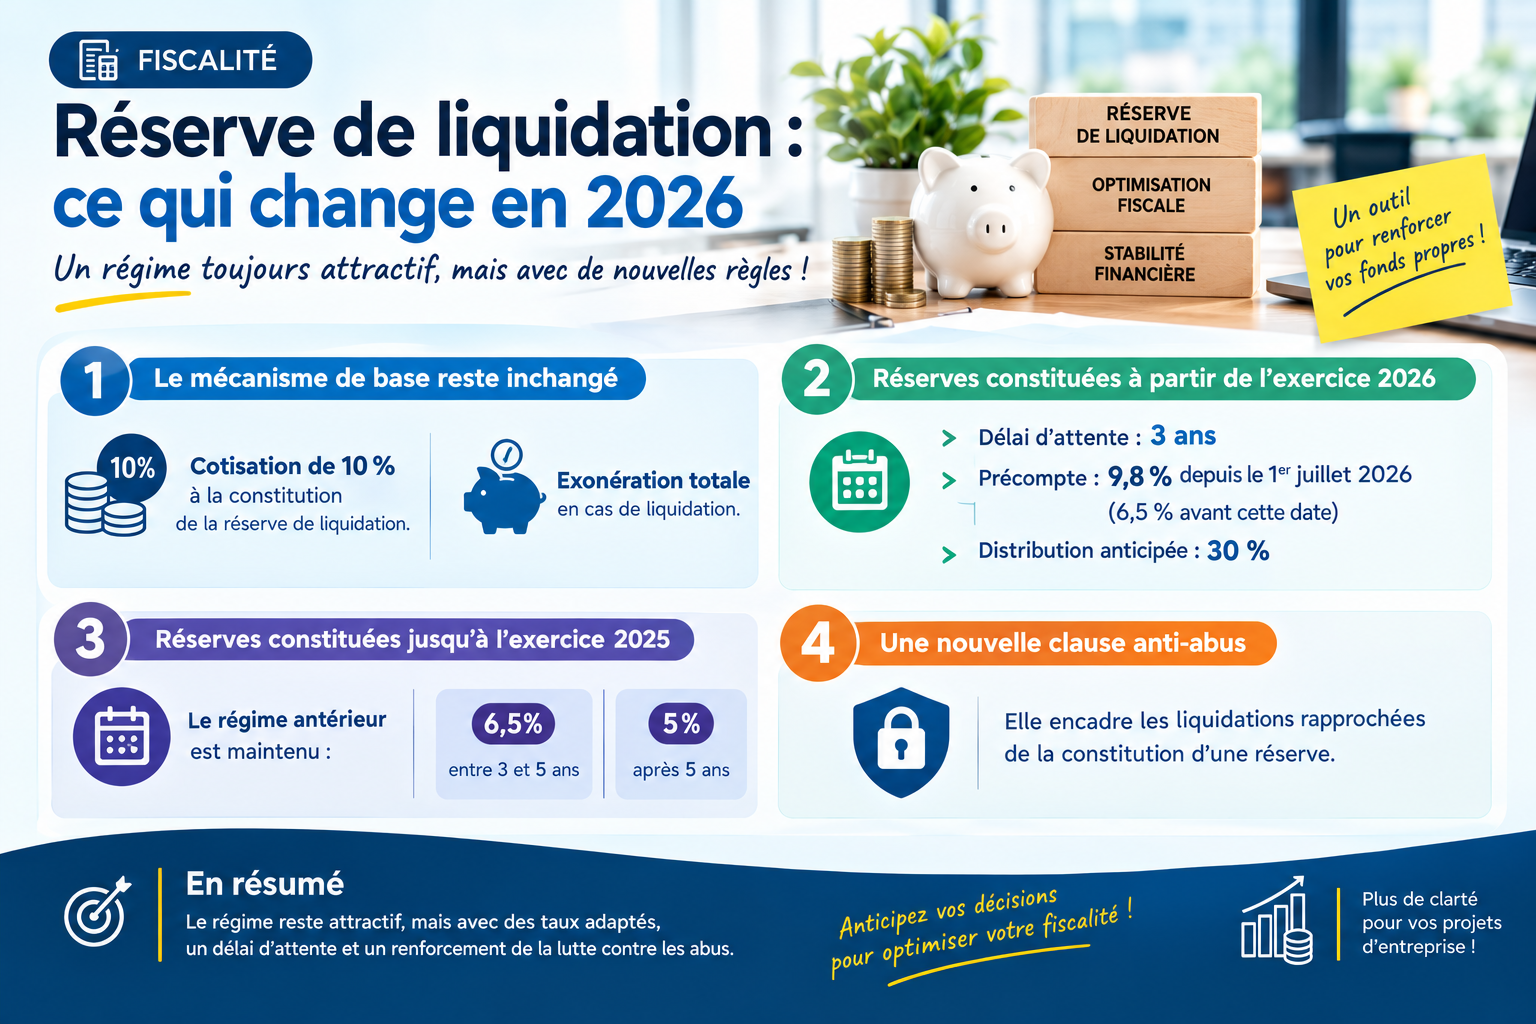
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI